Perché i premi delle assicurazioni veicoli a motore aumentano
L’assicurazione veicoli a motore diventa più cara. Quattro fatti spiegano cosa fa aumentare i premi e come gli assicurati possono influire sui costi.
Dopo anni di premi in calo o stabili, la tendenza si è invertita: dal 2023 molti assicuratori hanno aumentato le tariffe per l’assicurazione veicoli a motore. L’entità dell’aumento per una singola polizza dipende dall’offerta scelta, dal veicolo e dal rischio individuale.
Le riparazioni diventano più care e complesse
Le riparazioni diventano più care e complesse
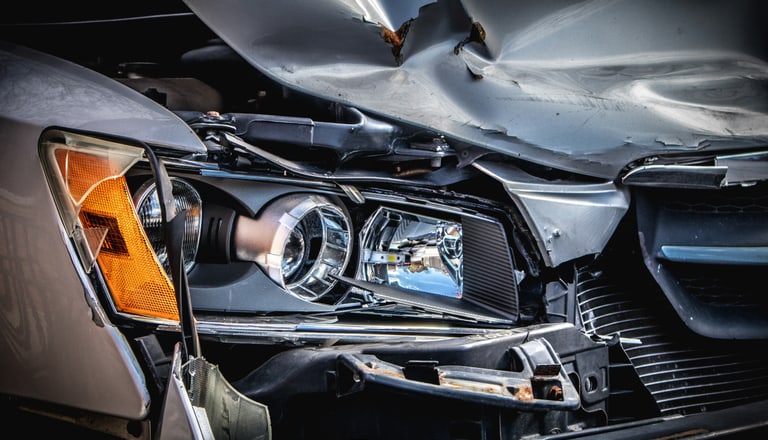
Il principale fattore alla base degli aumenti è l’inflazione dei sinistri: i pezzi di ricambio, i materiali e i costi della manodopera e delle officine sono diventati sensibilmente più cari. Al contempo, i veicoli diventano sempre più complessi dal punto di vista tecnico. Dopo un sinistro, sensori, telecamere e sistemi di assistenza devono essere controllati e, se necessario, ricalibrati. Per i veicoli elettrici, le diagnosi complesse, le attrezzature speciali e il personale specializzato in sistemi ad alta tensione possono far lievitare ulteriormente i costi di riparazione. Anche i tempi di consegna più lunghi per i pezzi di ricambio e i maggiori costi delle auto di cortesia contribuiscono ad aumentare l’onere dei sinistri.
Contano la frequenza e l’entità dei sinistri
Contano la frequenza e l’entità dei sinistri
Per determinare i premi è decisivo l’onere dei sinistri atteso: con quale frequenza si verificano i sinistri e quanto costano in media? Se aumentano le collisioni, i danni ai vetri o i danni causati da eventi naturali e, al contempo, crescono i costi per singolo sinistro, aumenta anche l’onere complessivo. Gli assicuratori monitorano questa evoluzione sull’arco di più anni e adeguano le tariffe in modo differenziato, tenendo conto, tra l’altro, del veicolo, della copertura assicurativa, della regione, del chilometraggio e dello storico dei sinistri individuale.
Una grandinata non comporta automaticamente premi più elevati
Una grandinata non comporta automaticamente premi più elevati
Un evento di grandi dimensioni può incidere pesantemente sul risultato di un assicuratore; tuttavia, non comporta automaticamente un aumento generalizzato dei premi. A fare stato è l’onere dei sinistri atteso sul lungo periodo. Se, ad esempio, le grandinate diventano più frequenti o intense, i costi di riparazione aumentano oppure l’onere dei sinistri rimane elevato per diversi anni, può risultare necessario adeguare i premi dell’assicurazione casco parziale.
Gli assicurati possono influire sul premio
Gli assicurati possono influire sul premio
Un aumento del premio è una buona occasione per verificare la propria copertura assicurativa. È possibile risparmiare scegliendo una copertura adeguata alle proprie esigenze, alzando la franchigia oppure, nel caso di veicoli più datati, passando dalla casco totale alla casco parziale. A seconda dell’assicuratore, anche un chilometraggio inferiore, una cerchia ristretta di conducenti, modelli assicurativi telematici o basati su officine convenzionate, così come la stipulazione di più polizze presso lo stesso assicuratore, possono contribuire a ridurre il premio. L’importante è confrontare prezzi e prestazioni nel loro insieme. Chi valuta un cambio di assicurazione dovrebbe inoltre verificare diritti e termini di disdetta.
Potrebbe interessarti anche
- Contesto | 19 Giugno 2026
Danni lievi, costi elevati
Le auto moderne prevengono sempre più gli incidenti gravi. Tuttavia, quando capitano, il conto è salato.
- Contesto | 12 Settembre 2025
Assicurazione veicoli a motore: tendenze e tariffe
Dopo svariati anni di riduzione dei premi dell’assicurazione veicoli a motore, quest’anno diversi assicuratori hanno dovuto attuare degli aumenti. I motivi sono molteplici.