Motorfahrzeugversicherungen: Warum die Prämien steigen
Die Motorfahrzeugversicherung wird teurer. Vier Fakten zeigen, was die Prämien antreibt – und wie Versicherte ihre Kosten beeinflussen können.
Nach Jahren mit sinkenden oder stabilen Prämien hat sich der Trend gedreht: Seit 2023 erhöhen viele Versicherer ihre Tarife für die Motorfahrzeugversicherung. Wie stark eine einzelne Police betroffen ist, hängt vom gewählten Angebot, vom Fahrzeug und vom individuellen Risiko ab.
Reparaturen werden teurer und aufwendiger
Reparaturen werden teurer und aufwendiger
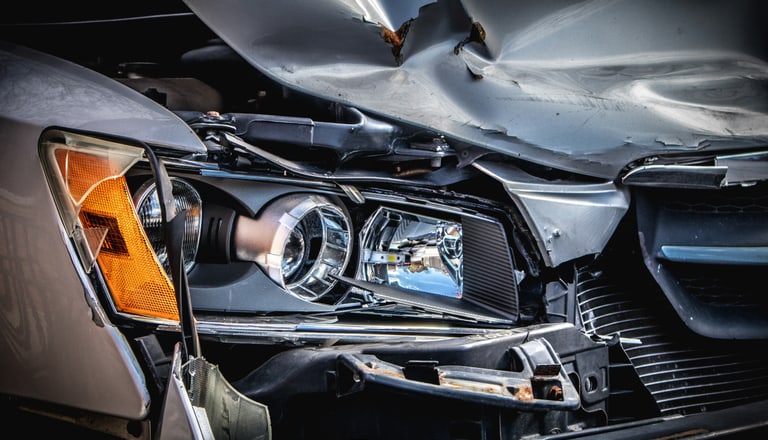
Der wichtigste Treiber ist die Schadeninflation: Ersatzteile, Material sowie Lohn- und Werkstattkosten sind deutlich teurer geworden. Gleichzeitig werden Fahrzeuge technisch komplexer. Sensoren, Kameras und Assistenzsysteme müssen nach einem Schaden geprüft und bei Bedarf neu kalibriert werden. Bei Elektrofahrzeugen können aufwendige Diagnosen, Spezialausrüstung und Hochvolt-Fachpersonal die Reparatur zusätzlich verteuern. Auch längere Lieferzeiten für Ersatzteile und höhere Mietwagenkosten erhöhen den Schadenaufwand.
Entscheidend sind Häufigkeit und Höhe der Schäden
Entscheidend sind Häufigkeit und Höhe der Schäden
Für die Prämiengestaltung ist der erwartete Schadenaufwand entscheidend: Wie häufig treten Schäden auf – und wie teuer sind sie im Durchschnitt? Nehmen Kollisionen, Glas- oder Elementarschäden zu und steigen zugleich die Kosten pro Schaden, wächst die Belastung. Versicherer beobachten diese Entwicklung über mehrere Jahre und passen ihre Tarife differenziert an. Dabei berücksichtigen sie unter anderem Fahrzeug, Deckung, Region, Fahrleistung und persönlichen Schadenverlauf.
Ein Hagelsturm führt nicht automatisch zu höheren Prämien
Ein Hagelsturm führt nicht automatisch zu höheren Prämien
Ein Grossereignis kann das Ergebnis eines Versicherers stark belasten. Es führt jedoch nicht automatisch zu einer allgemeinen Prämienerhöhung. Massgebend ist die längerfristig erwartete Schadenbelastung. Werden beispielsweise Hagelereignisse häufiger oder intensiver, steigen die Reparaturkosten – oder bleibt die Schadenbelastung über mehrere Jahre erhöht, kann dies Anpassungen der Teilkaskoprämien erforderlich machen.
Versicherte können ihre Prämie beeinflussen
Versicherte können ihre Prämie beeinflussen
Eine Prämienerhöhung ist ein guter Anlass, den eigenen Versicherungsschutz zu überprüfen. Sparpotenzial bieten eine bedarfsgerechte Deckung, ein höherer Selbstbehalt oder bei älteren Fahrzeugen der Wechsel von der Voll- zur Teilkaskoversicherung. Je nach Anbieter können auch eine geringere Fahrleistung, ein eingeschränkter Kreis von Fahrberechtigten, Telematik- oder Garagenmodelle sowie die Bündelung mehrerer Versicherungen die Prämie senken. Entscheidend ist, Preis und Leistungen gemeinsam zu vergleichen. Wer einen Wechsel erwägt, sollte zudem die Kündigungsfristen und Kündigungsrechte prüfen.
Das könnte Sie auch interessieren
- Kontext | 19. Juni 2026
Kleiner Schaden, grosse Kosten
Moderne Autos sind fahrende Computer. Wenn es kracht, wird es teuer.
- Kontext | 4. März 2026
Autonome Mobilität als Emerging Risk in der Haftpflichtversicherung
Assistenzsysteme und (teil-)automatisiertes Fahren gewinnen an Bedeutung und bringen neue Herausforderungen bezüglich Sicherheit, Software‑Abhängigkeit und Haftungsverlagerung.
- Kontext | 12. September 2025
Motorfahrzeugversicherung: von Trends und Tarifen
Nachdem die Prämien in der Motorfahrzeugversicherung über Jahre hinweg eher gesunken sind, mussten verschiedene Versicherer in diesem Jahr Prämienerhöhungen vornehmen. Die Gründe sind vielfältig.