«Die Schweiz bleibt gegen Naturgefahren versicherbar»
Der Klimawandel verändert die Risikolandschaft. Für KMU liegen die grössten Deckungslücken jedoch oft anderswo, sagt Eduard Held, Geschäftsführer des Schweizer Elementarschadenpools.
Dieses Interview wurde ursprünglich als Teil des am 22. Oktober 2026 erschienenen HZ-Insurance-Print-Specials «Unternehmensversicherungen» veröffentlicht.
Nach einem Sommer mit viel Hitze und Trockenheit: Welche Folgen müssen Gewerbebetriebe fürchten?
Hitze und Trockenheit führen für die meisten Firmen nicht unmittelbar zu einem versicherten Sachschaden, betroffen sind vor allem landwirtschaftliche Betriebe. Diese können Ernteausfälle infolge von Trockenheit jedoch freiwillig versichern; der Bund verbilligt diese Deckung derzeit. Für andere Unternehmen entsteht eher indirekt eine Gefahr: Fällt zum Beispiel nach langer Trockenheit Starkregen, nimmt der ausgetrocknete Boden anfangs wenig Wasser auf, und in versiegelten Gewerbe- und Industriegebieten kann dieser Oberflächenabfluss dann rasch in Lagerhallen, Keller oder Tiefgaragen eindringen. Darauf geht mittlerweile mehr als die Hälfte aller Überschwemmungsschäden zurück.
Nehmen die Schäden vor allem wegen des Klimawandels zu?
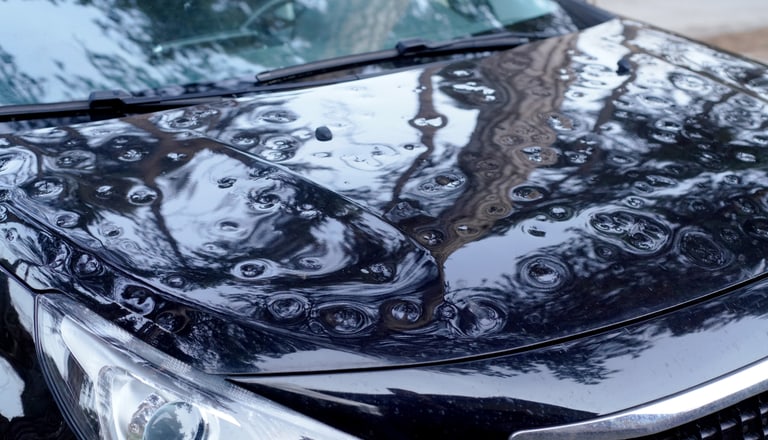
Die versicherten Schäden nehmen zu, aber aus den Schadenzahlen allein lässt sich die Ursache nicht ablesen. Wir versichern heute siebenmal höhere Werte als noch im Jahr 1970. Zudem sind moderne Gebäude empfindlicher geworden: Glasfassaden, Wärmedämmungen, Dachfenster, Storen oder Solaranlagen können bei Hagel hohe Schäden verursachen. Ein älteres Haus hingegen kam nach einem ähnlichen Ereignis damals vielleicht mit einigen beschädigten Ziegeln davon. Rechnet man die höheren Versicherungssummen heraus, verläuft der langfristige Schadentrend in unseren Daten nahezu waagrecht. Internationale Untersuchungen erklären ebenfalls mehr als 80 Prozent des Anstiegs mit wachsenden Werten und weiteren sozioökonomischen Faktoren. Der Klimawandel spielt eine Rolle, sein Signal in den bisherigen Schadendaten ist jedoch noch schwach.
Welchen Schutz erhält ein KMU automatisch über die Elementarschadenversicherung?
Wer in der Schweiz Gebäude oder Fahrhabe gegen Feuer versichert, muss sie auch gegen die neun gesetzlich definierten Elementargefahren versichern: Hochwasser, Überschwemmung, Sturm, Hagel, Lawinen, Schneedruck, Felssturz, Steinschlag und Erdrutsch. Die versicherten Sachen sind grundsätzlich zum Vollwert gedeckt. Bei einem Betrieb gehören dazu etwa das Gebäude, die Maschinen, die Einrichtungen und die Waren im Rahmen der vereinbarten Versicherungssummen. Nicht Teil dieser gesetzlichen Deckung sind hingegen Erdbeben, Trockenheit und Hitze. Auch Motorfahrzeuge und ein Betriebsunterbruch benötigen einen separaten Schutz.
Der Felssturz von Blatten verursachte 2025 versicherte Schäden von rund 255 Millionen Franken. Was zeigt dieses Ereignis?
Rund 240 Millionen Franken entfielen auf Gebäude, Hausrat und Fahrhabe innerhalb des Elementarschadenpools. Weitere 15 Millionen betrafen insbesondere Betriebsunterbrüche und Motorfahrzeugkasko ausserhalb des Pools. Dieses Verhältnis ist für Blatten typisch, weil hauptsächlich Wohngebäude zerstört wurden und es nur wenige Gewerbebetriebe gab. Bei einer Überschwemmung in einer Stadt oder in einem Industriegebiet dürfte der Anteil der Betriebsunterbruchschäden deutlich höher liegen. Blatten hat zugleich gezeigt, dass die doppelte Solidarität der Elementarschadenversicherung auch bei einem lokal konzentrierten Grossereignis funktioniert.
Der Klimawandel spielt eine Rolle, sein Signal in den bisherigen Schadendaten ist jedoch schwach.
Eduard Held,
Geschäftsführer Elementarschadenpool
Warum kann der Betriebsunterbruch für ein Unternehmen gefährlicher werden als der Sachschaden?
Ein zerstörtes Gebäude oder eine beschädigte Maschine lässt sich bewerten und ersetzen. Beim Betriebsunterbruch fehlen dagegen über Wochen oder Monate die Einnahmen, während Löhne, Mieten oder Kreditzinsen weiterlaufen. Entscheidend ist zudem, was die Police genau voraussetzt. Die klassische Betriebsunterbruchversicherung greift normalerweise nur, wenn im eigenen Betrieb ein versicherter Sachschaden entstanden ist. Daneben gibt es Deckungen für Unterbrüche ohne eigenen Sachschaden, etwa wenn eine Zufahrt gesperrt ist oder der Strom ausfällt, sowie für den Ausfall wichtiger Zulieferer. Das Hotel Fafleralp blieb nach dem Felssturz mehr als ein Jahr geschlossen, obwohl es selbst unbeschädigt war – denn die Zufahrt war unterbrochen. Eine klassische Betriebsunterbruchversicherung allein hilft in einem solchen Fall nicht.
Müssen Unternehmen in gefährdeten Regionen fürchten, gar keine Versicherung mehr zu erhalten?
Das Schweizer System wurde gerade dafür geschaffen, auch exponierte Regionen versicherbar zu halten. Für Gebäude in den privat versicherten Kantonen und bei der Fahrhabe gelten schweizweit dieselben Prämienraten. Ein Betrieb im Lötschental bezahlt also grundsätzlich denselben Satz wie ein vergleichbarer Betrieb an einem weniger gefährdeten Ort. Grenzen setzen die Gefahrenkarten: In einer roten Zone ist ein Neubau oder eine Erweiterung in der Regel nicht zulässig; die für die Versicherbarkeit notwendige Unvorhersehbarkeit ist hier nicht mehr gegeben. In gelben oder blauen Zonen können Schutzmassnahmen verlangt werden. Die Versicherbarkeit endet also nicht wegen eines frei gewählten Risikoaufschlags, sondern dort, wo ein Risiko absehbar wird.
Wer legt diese Gefahrenzonen fest?
Die Kantone erstellen die Gefahrenkarten nach Vorgaben des Bundes, die Gemeinden setzen sie in der Raumplanung und bei Baubewilligungen um. Die Versicherungswirtschaft ist daran grundsätzlich nicht beteiligt. Neue Erkenntnisse oder Ereignisse können zu einer Neueinstufung führen. Sind bestehende Gebäude oder Betriebe mit Arbeitsplätzen betroffen, entstehen schwierige Interessenabwägungen. Aus Versicherungssicht wäre zu viel Flexibilität in einer roten Zone jedoch problematisch: Wer dort baut, belastet das Solidaritätssystem mit einem weitgehend vorhersehbaren Schaden.
Wie funktioniert diese Solidarität konkret?
Sie wirkt auf zwei Ebenen. Erstens zahlen Versicherte für dasselbe Risiko dieselben gesetzlich festgelegten Prämiensätze. Zweitens gleicht der Elementarschadenpool 80 Prozent der Schäden zwischen seinen Mitgliedern nach deren schweizweiten Marktanteilen aus. Ein in der betroffenen Region stark vertretener Versicherer muss den Schaden deshalb nicht allein tragen: Die übrigen 20 Prozent verbleiben bei der Gesellschaft, sodass der Anreiz für Risikoprüfung und Prävention erhalten bleibt. Die elf Poolmitglieder decken mehr als 90 Prozent des Marktes ab. Zudem kaufen sie gemeinsam Rückversicherungsschutz ein.
Hält dieses System auch mehrere Grossereignisse kurz hintereinander aus?
Ja. Der Schadenausgleich ist vertraglich festgelegt und gilt für kleine wie für grosse Schäden. Für das Jahr 2026 greift die gemeinsame Rückversicherung, wenn die Jahresschäden 550 Millionen Franken übersteigen – sie deckt weitere 1,25 Milliarden Franken ab. Damit ist ungefähr ein Schadenjahr abgesichert, wie es statistisch nur einmal in hundert Jahren zu erwarten ist. Selbst mehrere schwere Schweizer Ereignisse wären im Verhältnis zum globalen Rückversicherungsmarkt überschaubar. Ein grosser Hurrikan kann Schäden von 100 Milliarden Dollar verursachen, während selbst eine katastrophale Überschwemmung in der Schweiz im einstelligen Milliardenbereich läge. Ich halte dieses System deshalb für ausserordentlich stabil.
Was können KMU selbst tun, statt sich allein auf die Versicherung zu verlassen?
Prävention beginnt mit der Standortwahl und reicht von Bauvorschriften über Warnsysteme bis zum konkreten Objektschutz. Ein Betrieb sollte zuerst die Gefährdung seines Standorts kennen. Die schweizweite «Gefährdungskarte Oberflächenabfluss» zeigt mögliche Abflusswege und Überschwemmungsgebiete; Anfang des kommenden Jahres erscheint eine aktualisierte Version. Grundsätzlich gilt: Kritische Maschinen, Server, Kühlanlagen oder wertvolle Waren gehören möglichst nicht in gefährdete Untergeschosse. Kellerschächte und Zufahrten lassen sich mit Schwellen, Abdichtungen oder mobilen Sperren schützen. Und ebenso wichtig sind Ersatzlösungen für Strom, Kühlung oder Daten und ein Plan für die Weiterführung des Betriebs an einem anderen Ort. Bei solchen Massnahmen kann sich die Versicherung im Einzelfall an den Kosten beteiligen.
Was sollte ein Unternehmer regelmässig in seiner Police überprüfen?
Zuerst, ob Gebäude, Fahrhabe, Waren und Maschinen mit aktuellen und ausreichend hohen Versicherungssummen erfasst sind. Danach sollte er die Betriebsunterbruchdeckung genau lesen: Welche Gefahren sind versichert, wie lange läuft die Haftzeit, und reicht die vereinbarte Summe? Vor allem muss geklärt sein, ob nur ein Sachschaden im eigenen Betrieb gedeckt ist oder auch eine gesperrte Zufahrt, ein Stromausfall und der Ausfall eines Schlüssellieferanten. Schliesslich gehören Erdbeben und branchenspezifische Risiken in die Traktanden. Die gesetzliche Elementarschadenversicherung bietet einen sehr breiten Grundschutz. Entscheidend ist jedoch, dass Unternehmen ihre individuellen Risiken kennen und die Deckung an ihren tatsächlichen Bedarf anpassen.
Das könnte Sie auch interessieren
- Medienmitteilung | 18. August 2026
Aktualisierte Gefährdungskarte Oberflächenabfluss
Die Gefährdungskarte Oberflächenabfluss hat sich als wichtiges Instrument zur Prävention von Überschwemmungsschäden etabliert. Anfang 2027 erscheint sie in aktualisierter Form.

- Branchennews | 19. Juni 2026
Naturereignisse überwinden: der Fall Blatten
Es gibt Ereignisse, die teilen den Lauf der Zeit unweigerlich in ein «Davor» und ein «Danach». Nirgends tritt dies so augenfällig zutage wie in Blatten.
- Interview | 19. Juni 2026
Von Blatten zu Crans-Montana: Was Krisen über Versicherbarkeit lehren
Naturkatastrophen, Finanzkrisen, Regulierung: Was lässt sich überhaupt noch versichern? Stefan Mäder und Urs Arbter im Gespräch.